
公開日:2026.10.12 更新日:2026.09.25
NEW空き家の融資枠を増やすには?4つの方法とローンの選び方を解説



空き家の融資枠とは、空き家の購入・リフォーム・解体・活用などの際に、金融機関から借り入れできる融資額の上限のことです。
購入費に加え、修繕や解体など想定外の出費がかさみやすい空き家。「希望通りの金額を借りられるのか」「古くても審査に通るのか」と頭を悩ませていませんか?
この記事では、空き家に利用できるローンの種類から、融資枠を増やすための方法、金融機関やローンを比較するポイントまで解説します。自己資金や補助金との組み合わせ、申し込みから融資実行までの流れも紹介するので、無理のない資金計画に役立ててください。
目次
空き家に使えるローン・融資の種類
空き家で利用できるローンは主に「住宅ローン」「リフォームローン」「解体ローン」「事業性融資(フリーローン)」の4種類があり、目的に応じて使い分けます。空き家の融資枠は、物件の担保評価や申込者の年収・返済能力、選ぶローン種別をもとに決定されます。
空き家では、購入費に加えてリフォームや建て替え、解体などの費用が必要になることもあります。まずは「何に、いくら必要なのか」を整理し、目的に合ったローンを検討しましょう。
| ローンの種類 | 主な利用目的 | 特徴 |
|---|---|---|
| 住宅ローン | 空き家の購入・建て替え | 自分や家族が住む場合に利用。低金利で長期返済を組みやすい |
| リフォームローン | 修繕・設備交換・耐震改修など | 空き家の修繕費用に利用。無担保型と担保型がある |
| 解体ローン | 建物の解体・整地など | 老朽化した空き家の解体費用に特化 |
| フリーローン・事業性融資 | 賃貸・民泊・店舗などへの活用 | 空き家を事業や収益物件として活用する際に利用 |
住宅ローン|空き家の購入・建て替え
空き家を購入して自分や家族が住む場合は、住宅ローンが主な選択肢です。融資枠は年収や勤続年数、ほかの借入状況などに加え、返済負担率や物件の担保評価をもとに審査されます。そのため、収入などの条件を満たしていても、物件の評価によって希望額まで借りられないことがあります。
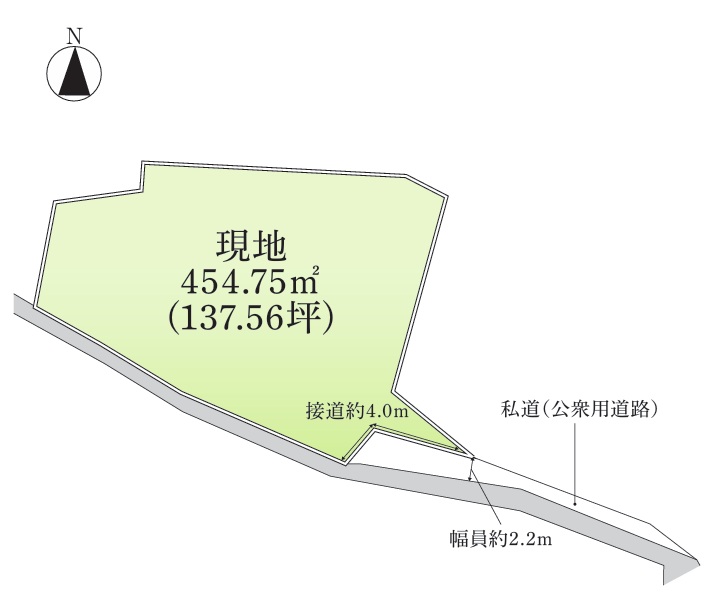
特に築年数が古い空き家は、建物の評価がほぼゼロとみなされ、土地の価値が重視されます。建築基準法上の接道義務(幅員4m以上の道路に2m以上接道)を満たしていない「再建築不可物件」や、隣地との境界が確定していない物件は担保価値が認められず、融資否決の直接要因となります。
また、購入費以外にどこまで融資を受けられるかは、金融機関や商品によって異なります。登記費用や仲介手数料、火災保険料、リフォーム費用などを含められる場合もあるため、必要な費用を整理して金融機関へ相談しましょう。
リフォームローン|空き家の修繕・設備交換
雨漏り修繕や設備交換、耐震補強などの改修には、リフォームローンを活用します。無担保型は手続きが手軽な反面、融資額や返済期間に制限があり、金利が高めに設定されがちです。まとまった資金が必要であれば、担保型や住宅ローンとリフォーム費用をまとめて借りられる商品も選択肢です。
審査では、工事内容と費用が分かる見積書も判断材料になります。「工事一式」とまとめるのではなく、工事項目や数量、単価などが分かる見積書を用意すると、必要なリフォーム費用を説明しやすくなるでしょう。
雨漏りやシロアリ被害、構造耐力上の欠陥などは、民法上の「契約不適合責任(旧:瑕疵担保責任)」に直結します。契約内容と物件の状態にズレがあると修繕請求や契約解除のトラブルに発展するため、購入前のホームインスペクション(建物状況調査)と改修計画の策定が不可欠です。
どこに、どの程度の費用がかかるのかを把握したうえで、必要な融資枠を検討しましょう。
解体ローン|空き家の解体・整地費用
老朽化した空き家を取り壊す場合は、解体費用に利用できるローンも選択できます。必要な資金を考える際は、建物本体の解体費だけでなく、整地や残置物の処分、ブロック塀などの外構撤去、付帯工事まで含めて総額を把握しておきましょう。
大気汚染防止法および石綿障害予防規則により、解体・改修工事前の事前調査・結果報告が義務付けられています。アスベスト(石綿)の除去には数十万〜百万円以上の追加費用がかかる場合があるため、調査費用と飛散防止対策費を融資枠に織り込んでおく必要があります。 そのため、調査の有無や追加費用が発生する条件を解体業者に聞いておくとよいでしょう。
フリーローン・事業性融資|賃貸・民泊などの空き家活用
空き家を賃貸や民泊、店舗などに活用する場合は、事業性融資や不動産投資ローンなどが候補になります。商品によってはフリーローンを利用できる場合もありますが、住宅ローンより金利が高くなりやすいため、毎月の返済額まで含めて比較しましょう。
審査で重視されるのは、本人の返済能力に加えて、空き家活用によってどの程度の収入が見込めるかです。想定賃料や稼働率、管理費、修繕費、空室期間なども踏まえて、無理なく返済できる収支計画を立てておきましょう。
また、空き家向けの専用ローンでも、賃貸や民泊、転売などの事業目的には利用できない商品があります。まずは「自分で住むのか」「収益を得るために活用するのか」を明確にし、資金の使い道に合ったローンを選びましょう。
空き家の住宅ローンが通らない・融資枠が足りない理由

空き家の住宅ローンで希望する融資枠を確保できない理由は、年収や勤続年数など申込者側の条件だけではありません。主に次の3つが考えられます。
- 返済負担率が高い
車のローンやカードローン、奨学金などの返済が残っていると、年収に対する返済額の割合が高くなり、住宅ローンで借りられる金額が少なくなる可能性があります。購入後にリフォームを予定している場合は、その費用も含めた資金計画が必要です。 - 空き家の担保評価が低い
築年数が古い建物や土地の評価が低いエリアでは、物件の担保評価が低くなり、希望する融資額に届かないケースがあります。再建築不可や接道条件、境界未確定、越境、建物の著しい劣化なども、審査に影響する可能性があります。 - 資金の使い道が整理されていない
購入費・リフォーム費・諸費用・解体費などが整理されていないと、「何にいくら必要なのか」が金融機関に伝わりにくくなります。必要な費用を使い道ごとに分け、見積書などの資料をそろえておくと、希望する融資枠について相談しやすくなるでしょう。
空き家の融資枠を増やす4つの方法
築年数や建物の状態などによって評価が変わりやすいのが空き家です。希望する融資額を確保するには、物件の状態や必要な工事、資金の使い道、返済計画などを整理し、「なぜその金額が必要なのか」を金融機関に説明できるようにしておきましょう。
また、ひとつのローンですべての費用を賄うのではなく、自己資金を増やしたり、借り方やローンの組み合わせを見直したりする方法もあります。
ここからは、融資枠を確保するための具体策を見ていきましょう。
空き家の融資枠を増やす4つのアプローチ
1. 物件の担保評価を高める
耐震補強や適切なリフォーム計画を提示し、改修後の価値を評価してもらう。
2. 自己資金・頭金を増やす
頭金を増やして借入希望額自体を抑え、審査のハードルを下げる。
3. ローンの組み方を見直す
ペアローンや親子リレーローン、既存ローンの借換えで返済負担率を改善する。
4. 複数ローンを組み合わせる
購入・改修・解体など目的に合わせて住宅ローンと専用ローンを併用する。
リフォームや耐震改修で物件の担保評価を高める
空き家の担保評価を高めるには、現在の建物の状態だけでなく、リフォームによってどのような物件になるのかを金融機関へ具体的に示すことがポイントです。劣化や不具合がある場合も、必要な工事によってどこまで改善できるのかを整理しておきましょう。
たとえば、老朽化した水回りの交換や雨漏りの修繕、断熱改修などは、居住性や建物の状態を改善する工事です。単に「きれいにするためのリフォーム」ではなく、建物を長く使うために必要な工事として計画を示すと、改修後の物件を評価する材料になります。
耐震性に不安がある空き家なら、耐震診断を行い、必要に応じて補強計画を立てる方法もあります。物件の課題と改善策をセットで整理し、担保評価を判断するための材料をそろえておきましょう。
自己資金・頭金を増やして借入額を抑える
自己資金を増やして借入希望額を抑えることも、住宅ローンの審査を進めやすくする方法のひとつです。頭金を多めに用意できれば、物件価格に対する借入額を減らし、毎月の返済負担も抑えられます。
ただし、自己資金のすべてを頭金に回すのは避けたいところ。登記費用や仲介手数料、火災保険料などの諸費用に加え、空き家では購入後に想定外の修繕費が発生することもあります。ローンの対象になる費用を金融機関に確認し、自己資金で支払う分もあらかじめ整理しておきましょう。
親子リレーローン・ペアローン・借換えを検討する
希望する融資枠に届かない場合は、借りる方や返済期間を見直す方法もあります。たとえば、親から子へ返済を引き継ぐ親子リレーローンなら、より長い返済期間を設定できる場合があります。夫婦で収入があるなら、それぞれが住宅ローンを組むペアローンも選択肢になるでしょう。
ただし、こうしたローンは物件の持分や将来の相続にも関わります。団体信用生命保険の扱いも商品によって異なるため、将来の売却や住み替えまで考えたうえで検討しましょう。
車のローンやカードローンなどが残っている場合は、既存の借入を見直す方法もあります。借換えなどによって毎月の返済額を抑えられれば、返済負担率が下がり、住宅ローンの借入可能額が変わる可能性があります。
住宅ローンとリフォーム・解体ローンを組み合わせる
物件の購入には住宅ローン、改修にはリフォームローン、解体には解体ローンというように、目的に応じて複数のローンを組み合わせる方法もあります。
この場合は、「いつ・何に・いくら必要なのか」を整理することがポイントです。物件の購入時だけでなく、工事の着手時や完了時に支払う費用まで把握しておけば、必要なタイミングで資金が不足するリスクを抑えられます。
ただし、ローンによって利用できる資金の用途や融資条件は異なります。特に住宅ローンは原則として自宅の購入などを目的とするため、賃貸や民泊といった空き家活用の費用には利用できない場合も。購入・リフォーム・解体など、目的ごとに必要な資金を分け、条件に合ったローンを検討しましょう。
空き家向けローンを金融機関で比較するポイント

空き家に利用できるローンは、銀行や信用金庫など金融機関によって、対象となる費用や融資条件が異なります。そのため、金利だけでなく、購入・リフォーム・解体など、自分が必要とする資金に利用できるかを比較することがポイントです。
地方銀行や信用金庫では、空き家の購入やリフォームなどに使える専用ローンを扱っている場合があります。一般的な住宅ローンやリフォームローンでも空き家に利用できるケースがあるため、あわせて比較しましょう。
また、無担保型のローンは担保を設定せず利用できる反面、担保型と比べて金利が高めだったり、融資上限額や返済期間が限られたりする傾向があります。
融資上限額・金利・返済期間・資金使途を比較する
空き家関連のローンを比較するときは、まず「融資上限額」「金利」「返済期間」「資金の使い道」を確認します。希望する金額を借りられるかだけでなく、購入費やリフォーム費、解体費、諸費用など、どこまでが融資対象なのかをチェックしましょう。
あわせて、担保や保証人の有無、団体信用生命保険、手数料なども比較したい項目です。リフォームの場合は、工事の進行に合わせて融資を受けられるかなど、資金を受け取るタイミングも確認しておくとよいでしょう。
さらに、空き家向けの専用ローンでも、賃貸や民泊などの事業目的には利用できない場合があります。商品名だけで判断せず、自分の空き家を「購入する」「住む」「リフォームする」「解体する」「収益物件として活用する」など、目的に合った条件かを確認して比較しましょう。
空き家ローンの申し込みから融資実行までの流れ
空き家の購入でローンを利用する場合は、一般的に次の順で進めます。
| 流れ | 主な内容 |
|---|---|
| 1. 事前相談 | 必要な資金や希望する融資額、利用できるローンを金融機関に相談する |
| 2. 事前審査 | 年収や勤務先、借入状況、物件情報などをもとに審査を受ける |
| 3. 本申込・本審査 | 売買契約書や物件資料などの必要書類を提出する |
| 4. 契約 | 審査通過後、金融機関とローン契約を結ぶ |
| 5. 融資実行 | 決められた日に融資を受け、物件代金などを支払う |
リフォーム費用を借りる場合は、工事の着手時や完成時など、支払いが複数回に分かれることがあります。融資を受けられる時期を金融機関に確認し、工事費の支払いに間に合うよう計画しておきましょう。
事前審査で必要な書類|物件資料・見積書・収支計画
事前審査では、本人確認書類や収入を確認する書類のほか、物件や必要な資金に関する資料を求められることがあります。 金融機関によって異なりますが、主な必要書類は次のとおりです。
- 物件に関する資料
販売図面、登記事項証明書、公図、接道状況や再建築の可否が分かる資料など - 費用に関する資料
売買契約書、リフォーム・解体工事の見積書、工事請負契約書など - 収支計画に関する資料
賃貸や民泊などに活用する場合の想定収入、管理費、修繕費などをまとめた資料
築年数が古い物件やリフォーム・解体が必要な物件では、建物の状態や工事内容、費用が審査の判断材料になる場合があります。必要な費用を把握できる資料をそろえておきましょう。
賃貸などで収益を得る場合は、家賃相場や空室期間、管理費、修繕費などを踏まえ、無理なく返済できる収支計画を立てましょう。
空き家の融資・ローンを利用するときの注意点

空き家のローンでは、借りられる金額だけでなく、購入後にかかる費用やローンの利用条件、毎月の返済額まで考えておく必要があります。
- 購入後の修繕費も見込んでおく
築年数が古い空き家では、購入後に雨漏りやシロアリ被害、配管の劣化などが見つかり、追加のリフォーム費用がかかることがあります。借りられる金額をすべて使い切らず、急な修繕に備える資金も残しておきましょう。 - ローンの利用目的を確認する
住宅ローンや空き家向けローンには、資金の使い道が決められています。自分や家族が住む目的で借りた住宅ローンを、無断で賃貸や民泊などの事業用に転用することは契約違反です。発覚した場合は一括返済を求められるリスクがあるため、用途に合ったローンを選びましょう。 - 金利上昇や維持費まで考えて返済額を決める
変動金利では、将来金利が上がると返済額が増える可能性があります。ローンの返済だけでなく、固定資産税や火災保険料、修繕費なども含めて、無理なく支払いを続けられる資金計画を立てましょう。
よくある質問
Q. 築年数が古い空き家でも住宅ローンの融資枠は確保できますか?
確保できる可能性はありますが、築年数が古い物件は建物の評価が低くなるため、土地評価や借主の返済能力が重視されます。耐震補強や適切なリフォーム計画を添えて提出することで、評価が改善する場合があります。
Q. リフォーム費用もまとめて住宅ローンで借りられますか?
金融機関や商品によっては、購入費用とリフォーム費用を一本化して借りられる住宅ローンがあります。事前審査の段階で、工事内容や金額がわかる詳細な見積書を準備しておくことが大切です。
Q. 空き家ローンを事業(賃貸や民泊)目的で使うことはできますか?
自宅用の住宅ローンや一部の専用ローンは事業目的で利用できません。賃貸や民泊として活用する場合は、不動産投資ローンや事業性融資(フリーローン含む)を選び、収支計画書を提示する必要があります。
まとめ|空き家の融資枠は資金の使い道と返済計画を整理しよう
空き家の融資枠は、年収などの条件だけでなく、物件の担保評価やローンの種類によって決まります。希望額に届かない場合は、自己資金を増やすほか、購入・リフォーム・解体など目的に応じてローンを組み合わせる方法も検討しましょう。
また、金融機関によって融資上限額や金利、返済期間、利用できる用途は異なります。複数の商品を比較し、購入後の修繕費や維持費も考慮しながら、無理なく返済できる資金計画がポイントです。
\アキサポ関連サービス/
この記事の監修者
白崎 達也 アキサポ 空き家プランナー
一級建築士
中古住宅や使われなくなった建物の再活用に、20年以上携わってきました。
空き家には、建物や不動産の問題だけでなく、心の整理が難しいことも多くあります。あなたが前向きな一歩を踏み出せるよう、心を込めてサポートいたします。


